
Crédit pour un investissement locatif : bien choisir
 Rebecca
•
31 octobre 2026
Vous hésitez à financer un projet locatif et vous voulez savoir si la formule est vraiment adaptée à votre budget ? Le credit locatif représente souvent le point de départ d’un achat pensé pour louer, générer un revenu et bâtir un patrimoine sans immobiliser toute votre épargne. Avant de signer, il vaut mieux comparer les offres, vérifier les conditions bancaires et mesurer l’impact fiscal, car un bon montage peut faciliter la décision et sécuriser votre investissement sur le long terme.
Dans la pratique, ce financement peut convenir à un particulier comme à une entreprise, mais il faut d’abord regarder la cohérence entre votre projet, votre capacité de remboursement et la rentabilité attendue. Un achat immobilier bien calibré ne se juge pas seulement au taux affiché : la durée, l’assurance, les frais et la souplesse du prêt comptent tout autant. C’est précisément cette comparaison qui permet de choisir sereinement.
Comprendre le financement locatif avant de comparer les offres
Le crédit locatif sert à acheter un bien destiné à la location, avec une logique différente d’un crédit pour habiter soi-même. La banque examine surtout la capacité du projet à produire un revenu et à rester solide dans le temps. Pour l’emprunteur, l’avantage principal est de transformer un achat immobilier en investissement patrimonial, tout en gardant de la trésorerie pour d’autres besoins.
Dans un dossier locatif, le crédit n’est pas jugé comme un simple prêt de consommation. Le montage financier doit montrer que vous pourrez louer, rembourser et absorber les aléas du marché. La condition la plus rassurante reste un projet cohérent, avec un bien adapté, une estimation réaliste des loyers et une logique patrimoniale claire.
Ce que la banque attend d’un projet locatif
La banque veut voir un crédit lisible, un bien facile à louer et un dossier qui limite le risque. Elle apprécie un projet immobilier simple à comprendre, avec une estimation prudente des loyers et une durée de prêt compatible avec vos revenus. Plus le dossier montre un équilibre entre le prix d’achat, le niveau de loyer et la qualité du bien locatif, plus la décision devient lisible.
- Définir un objectif précis de location.
- Présenter un bien immobilier cohérent avec le marché local.
- Montrer un revenu locatif plausible et documenté.
- Choisir un crédit adapté à la durée de détention visée.
- Rassurer sur la stabilité de votre situation financière.
Les premiers critères pour savoir si le montage est adapté
Le bon montage dépend de votre capacité à supporter les mensualités même si la location démarre plus lentement que prévu. Un crédit locatif devient pertinent quand le bien, le niveau de loyer et le coût total du prêt restent alignés. Si vous devez trop forcer sur l’endettement, le projet perd vite son intérêt financier.
Quels dispositifs fiscaux peuvent changer votre décision ?
Le dispositif fiscal choisi peut modifier la rentabilité d’un investissement et donc influencer le crédit à demander. Certains cadres réduisent l’impôt, d’autres améliorent la gestion du foncier, mais tous n’ont pas les mêmes conditions d’accès. Avant de comparer une offre bancaire, il faut vérifier si le dispositif fiscal visé correspond bien au logement, à votre revenu et à votre horizon de détention.
Sur le marché, l’arbitrage se fait souvent entre optimisation fiscale et souplesse de financement. Un dispositif fiscal peut sembler attractif, mais il impose parfois une durée minimale, un type de logement ou un plafond de loyer. Le vrai avantage apparaît quand l’économie d’impôt compense le coût du crédit et les contraintes de gestion.
- Un premier dispositif fiscal peut viser la réduction d’impôt, sous condition de location et de respect des plafonds.
- Un second dispositif fiscal peut favoriser la rénovation d’un logement ancien, avec un impact positif sur le revenu foncier.
- Un troisième dispositif fiscal peut s’adresser à l’épargne longue, lorsque le marché local offre un bon potentiel locatif.
- Le choix du crédit doit rester cohérent avec l’avantage fiscal attendu et avec le niveau d’impôt réellement supporté.
Comment savoir si votre dossier peut convaincre ?
Un emprunteur convainc surtout par la stabilité de ses revenus, la qualité de sa gestion bancaire et la cohérence de sa demande. La banque regarde le taux d’endettement, mais aussi la régularité du revenu, le niveau d’épargne et la façon dont l’assurance protège le remboursement. Un dossier personnel bien tenu rassure davantage qu’un projet ambitieux mal préparé.
La condition la plus favorable reste un profil stable, avec une épargne disponible et une demande claire. Le taux proposé dépend souvent du risque perçu, donc un emprunteur qui présente des comptes propres et un crédit déjà réfléchi obtient plus facilement un prêt adapté. La gestion du dossier compte presque autant que le projet lui-même.
- Un revenu stable améliore la perception bancaire.
- Une épargne régulière montre une bonne discipline financière.
- Un historique bancaire propre réduit le doute du prêteur.
- Une assurance bien choisie sécurise le remboursement.
- Une demande précise évite les zones floues.
- Un taux d’endettement maîtrisé renforce la crédibilité de l’emprunteur.
Les signaux qui rassurent une banque
La banque apprécie un emprunteur qui sait expliquer son projet, ses revenus et sa capacité à absorber un aléa. Un dossier bancaire stable, avec des comptes bien gérés, donne un signal fort. Le taux demandé devient plus acceptable quand l’épargne est visible et que la demande de prêt s’appuie sur des chiffres réalistes.
Les points qui fragilisent une demande
Des revenus irréguliers, une épargne trop faible ou une assurance mal anticipée fragilisent vite la demande. Le moindre retard de gestion bancaire peut aussi inquiéter. Si le crédit repose sur des hypothèses trop optimistes, le dossier perd en crédibilité et la banque peut durcir sa condition d’accord.
Les leviers pour améliorer vos chances d’acceptation
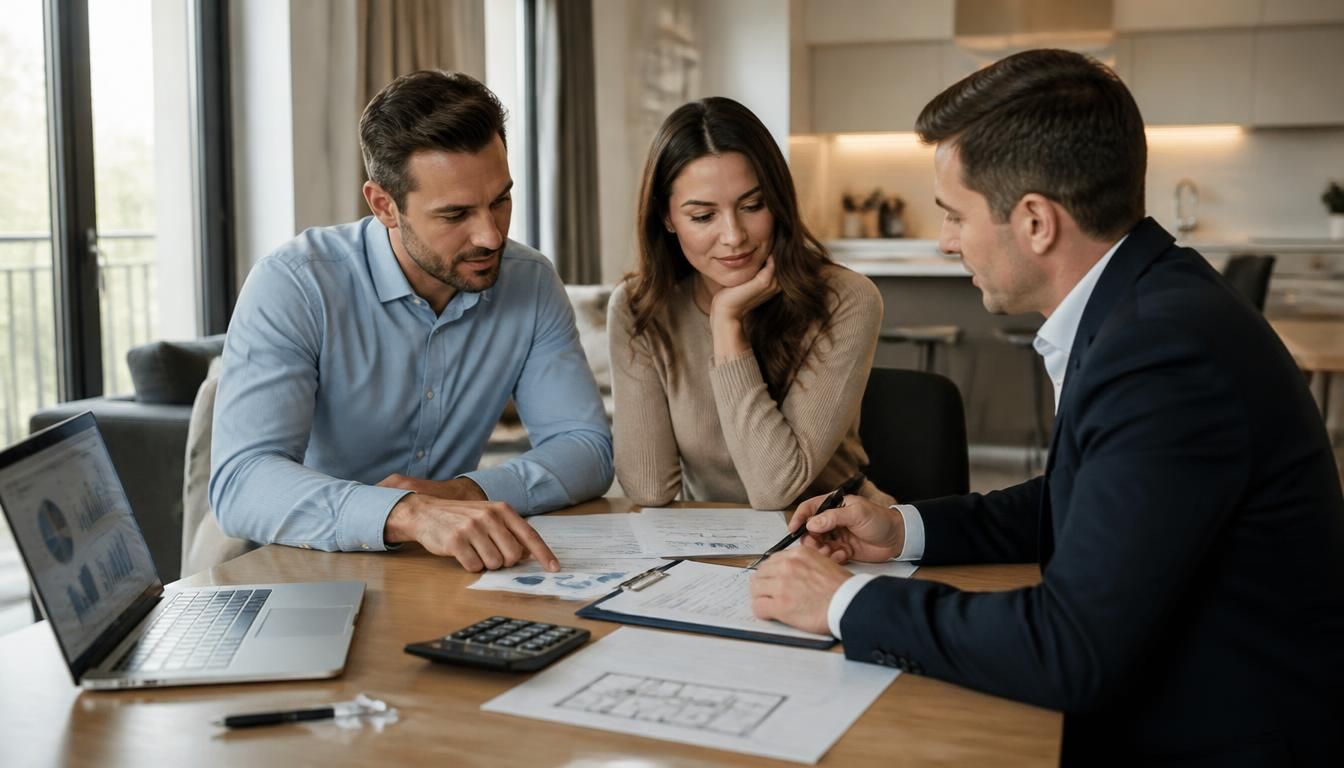
Un conseiller peut vous aider à présenter un dossier plus solide et à réduire le risque perçu par la banque. L’apport personnel, même modeste, améliore souvent l’image du projet, surtout quand il couvre une partie des frais. Une bonne gestion de l’emprunt passe aussi par une présentation claire des revenus, des charges et de la stratégie locative.
Pour un investissement immobilier, le plus efficace consiste à montrer que le crédit reste soutenable même en cas de vacance courte. Un conseiller peut vous aider à arbitrer entre apport, durée et niveau de mensualité, afin que l’emprunt reste cohérent avec votre situation. Plus le dossier est lisible, plus la banque se projette facilement.
- Montrer un apport cohérent avec le projet.
- Présenter les justificatifs de revenus et d’épargne.
- Réduire les frais annexes quand c’est possible.
- Structurer l’assurance pour limiter le risque global.
- Faire relire le dossier par un conseiller avant l’envoi.
Le montage financier qui rassure le plus une banque
Le montage le plus rassurant combine un emprunt lisible, des mensualités supportables et des frais bien anticipés. La banque apprécie un remboursement qui laisse de l’air au budget, surtout si le revenu locatif n’arrive pas immédiatement au niveau attendu. Un taux correct compte, mais l’équilibre global du projet compte encore plus.
Quand les frais de notaire, l’assurance et les autres frais sont intégrés dès le départ, la mensualité devient plus prévisible. Un prêt foncier bien calibré doit laisser une marge de sécurité entre le loyer et le remboursement. Si l’équilibre est trop tendu, le projet perd en solidité et la banque le voit immédiatement.
- Choisir une durée qui stabilise la mensualité.
- Limiter le montant emprunté à ce qui reste soutenable.
- Prévoir les frais de notaire et les frais annexes.
- Intégrer l’assurance dès le calcul de remboursement.
- Vérifier que les loyers couvrent une part crédible du projet.
Crédit immobilier classique ou solution dédiée ?
Le crédit immobilier classique suffit parfois pour un projet locatif, mais une solution dédiée peut offrir plus de souplesse selon la banque. Le choix dépend surtout de votre profil d’emprunteur, de la nature du bien et de la façon dont les loyers sont pris en compte. Une ligne de financement plus adaptée peut simplifier le remboursement et la lecture du dossier.
Le taux, l’assurance et la condition d’octroi ne sont pas toujours identiques d’une formule à l’autre. Certaines banques acceptent mieux un projet locatif quand le financement est présenté comme un prêt spécifiquement pensé pour l’investissement. L’avantage principal d’une solution dédiée tient souvent à la prise en compte plus fine des revenus locatifs et du calendrier du projet.
| Critère | Prêt standard | Solution dédiée |
|---|---|---|
| Souplesse | Cadre simple | Montage plus ajusté |
| Prise en compte des loyers | Variable | Souvent mieux intégrée |
| Condition bancaire | Classique | Plus ciblée |
| Choix du projet | Large | Orienté investissement |
Le prêt 110 % est-il une bonne option ?
Le prêt 110 % finance à la fois le bien et les frais, ce qui peut aider un emprunteur à investir sans apport immédiat. Cette formule séduit quand le projet est bon, que la banque accepte le risque et que le remboursement reste supportable. L’avantage est clair : vous préservez votre épargne pour d’autres usages.
Le risque apparaît si la mensualité devient trop lourde ou si le bien met du temps à se louer. Sans apport, le crédit repose entièrement sur votre capacité à tenir la distance. Cette option peut être utile, mais elle demande une vraie prudence sur le taux, les frais et la stabilité du projet immobilier.
- Le financement couvre l’achat et une partie des frais.
- Le prêt attire surtout les profils solides.
- Le remboursement doit rester confortable dès le départ.
- Le taux peut être un peu plus exigeant.
- L’absence d’apport préserve votre trésorerie.
- Le risque augmente si le bien est difficile à louer.
Quand cette solution peut aider à investir plus vite
Cette solution aide à investir plus vite quand votre épargne est déjà réservée à d’autres objectifs et que la banque juge votre profil crédible. Un projet locatif bien positionné, avec un bon marché local, peut alors passer plus facilement. Le crédit devient un levier pour entrer sur le marché sans attendre plusieurs années d’épargne.
Quand elle devient trop risquée
Elle devient trop risquée si votre budget est serré, si le bien nécessite beaucoup de travaux ou si le remboursement dépend d’un loyer trop optimiste. Dans ce cas, l’absence d’apport peut fragiliser tout le projet. Mieux vaut alors revoir la structure du prêt avant de signer.
Le crédit-bail immobilier, une alternative à étudier
Le crédit-bail immobilier constitue une alternative de financement surtout intéressante pour une entreprise qui veut occuper ou exploiter un bien sans l’acheter immédiatement. Le principe repose sur un financement progressif, avec une logique différente d’un prêt classique. L’avantage tient souvent à la souplesse d’accès et à la gestion du projet dans le temps.
Cette formule ne convient pas à tous les profils, mais elle mérite d’être étudiée quand l’investissement immobilier doit rester flexible. La banque ou le bailleur structure le financement selon une condition précise d’usage et de remboursement. Le cadre fiscal peut aussi peser dans la décision, surtout pour une activité professionnelle.
- Le mécanisme repose sur une occupation avant l’achat définitif.
- Le financement cible souvent une entreprise en phase de croissance.
- Le remboursement suit une logique différente d’un prêt classique.
- La gestion du bien peut être plus souple au départ.
- Le projet doit être compatible avec la condition de sortie prévue.
Quels biens et quels profils sont les plus faciles à financer ?
Un logement bien situé, facile à louer et cohérent avec le marché inspire davantage confiance à la banque. Un immeuble ancien peut aussi convenir, surtout s’il présente un potentiel de rénovation clair. Le propriétaire qui montre une épargne solide et une vision de long terme obtient souvent un meilleur accueil.
Le marché local joue un rôle décisif : un quartier recherché facilite la lecture du risque, alors qu’une zone moins dynamique demande un dossier plus solide. Pour un investissement locatif, la banque regarde autant la qualité du bien que la capacité du propriétaire à absorber les imprévus. Un crédit bien préparé passe mieux quand le logement semble durablement louable.
- Un logement central rassure par sa liquidité.
- Un immeuble ancien avec rénovation planifiée peut séduire.
- Un propriétaire avec épargne disponible inspire confiance.
- Un marché local dynamique soutient le dossier.
- Une localisation claire limite le risque de vacance.
- Un projet simple à louer reste plus facile à financer.
Comparer les offres avant de signer
Comparer les offres de banque reste la meilleure façon de choisir un crédit vraiment adapté à votre projet. Le taux ne suffit pas : il faut aussi regarder les frais, l’assurance, le remboursement anticipé et la souplesse du prêt. Un conseiller peut vous aider à lire les petites lignes et à éviter les mauvaises surprises.
Une demande bien construite permet de mettre plusieurs offres face à face, y compris une proposition en ligne et une offre plus traditionnelle. L’avantage d’une bonne comparaison est simple : vous gardez de l’épargne, vous maîtrisez vos frais et vous choisissez le financement le plus cohérent avec votre investissement. Le bon prêt est souvent celui qui équilibre prix, sécurité et flexibilité.
- Comparer le taux nominal et le coût total.
- Vérifier les frais de dossier et de garantie.
- Étudier l’assurance et ses exclusions.
- Mesurer la souplesse de remboursement.
- Observer la rapidité de réponse de la banque.
- Évaluer l’accompagnement du conseiller.
- Repérer les frais cachés avant signature.
FAQ – Questions fréquentes sur le financement locatif
Quelle différence entre un financement locatif et un prêt pour résidence principale ?
Le financement locatif vise un bien destiné à être loué, alors qu’un prêt pour résidence principale sert à habiter le logement. La banque n’analyse donc pas le projet de la même façon, car le revenu attendu et le risque locatif entrent dans l’équation.
Quels revenus faut-il pour convaincre une banque ?
La banque attend surtout un revenu stable, suffisant pour absorber le remboursement et les charges. Le niveau exact dépend du dossier, du marché et de l’épargne disponible, mais la régularité compte souvent autant que le montant.
Faut-il un apport pour investir ?
Un apport n’est pas toujours obligatoire, mais il améliore souvent la perception du dossier. Il peut couvrir une partie des frais et rassurer la banque sur votre capacité à gérer le projet et le risque.
Le prêt 110 % est-il vraiment accessible ?
Oui, mais il reste plus sélectif. La banque le réserve souvent à des profils solides, avec une bonne gestion, un projet crédible et une capacité de remboursement démontrée.
Quels dispositifs fiscaux peuvent améliorer la rentabilité ?
Plusieurs dispositifs fiscaux peuvent réduire l’impôt ou améliorer le foncier, selon le type de bien et la durée de location. L’intérêt dépend du revenu, du marché et de la stratégie d’investissement retenue.
Comment comparer deux offres de crédit immobilier ?
Comparez le taux, les frais, l’assurance, le remboursement anticipé et la souplesse du prêt. Un conseiller peut vous aider à lire le coût total plutôt que de vous arrêter au seul taux affiché.
Un conseiller est-il utile pour monter le dossier ?
Oui, car il aide à structurer le projet, à présenter les justificatifs et à choisir la formule la plus cohérente. Son rôle est précieux quand le dossier comporte plusieurs paramètres financiers.
Quels sont les principaux risques à anticiper ?
Les principaux risques sont la vacance locative, les impayés, la hausse des frais, un remboursement trop lourd et une rentabilité surestimée. Un bon projet les anticipe dès le départ pour protéger votre épargne.
Vous aimerez aussi
 Location

 Location
 Location
 Location